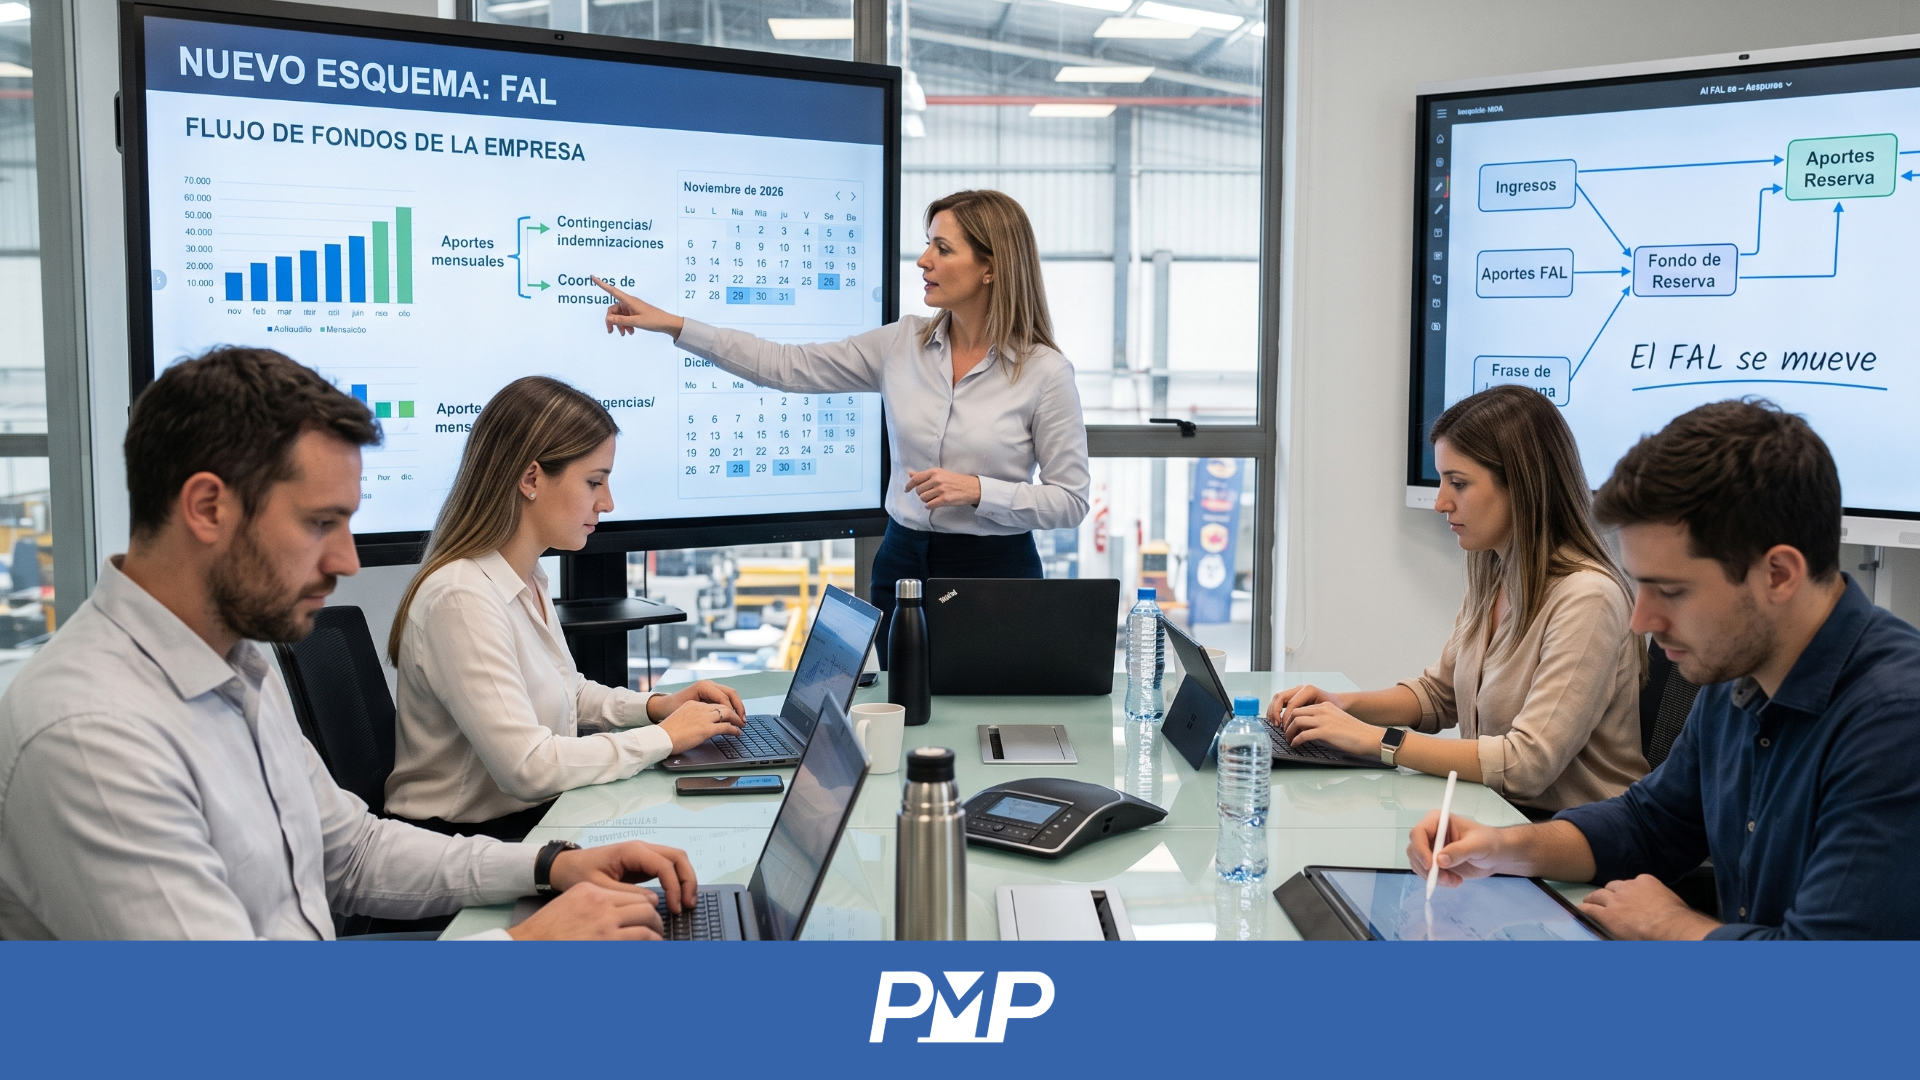
Hoy se publicó el Decreto 1228/2026, que modifica, por segunda vez, la puesta en marcha del Fondo de Asistencia Laboral (FAL), creado por la Ley 27.802 de Modernización Laboral. Como estudio contable, nuestra primera tarea es informar con precisión qué cambia; mientras que, como consultora, la segunda es más incómoda: evaluar qué significa en la toma de decisiones financieras de las empresas. Esta nota sigue ese orden.
Qué se modificó
Entrada en vigencia. Se posterga a diciembre de 2026. Es la segunda prórroga: la fecha original era el 1° de junio de 2026; el Decreto 408/2026 la había llevado al 1° de noviembre y ahora se corre un mes más. Con esto, se llega al límite que fija la ley, que permitía al poder ejecutivo prorrogar hasta seis meses desde la fecha original.
Período de carencia. Pasa de 6 a 12 meses. Es el tiempo durante el cual el empleador debe aportar al Fondo antes de poder elegir utilizarlo para afrontar el pago de indemnizaciones.
Un mes que acumula seis y seis que pasan a doce
La postergación de un mes más en la vigencia tiene un efecto acotado: la empresa empieza a aportar un mes más tarde. El cambio de fondo está en el período de carencia, porque desplaza la fecha en que el FAL puede efectivamente utilizarse. Con las reglas de cómputo ya reglamentadas (la carencia corre desde el mes en que se registra en ARCA la primera contribución, por períodos completos y consecutivos), la fecha estimada de primer uso queda así:
-Esquema original (vigencia 1/6/2026, carencia de 6 meses): hacia principio de 2027.
-Esquema vigente hasta ayer (vigencia 1/11/2026, carencia de 6 meses): hacia junio de 2027.
-Esquema actual (vigencia 1/12/2026, carencia de 12 meses): hacia principios de 2028.
Medido desde la fecha de inicio que regía hasta ayer, la espera hasta poder usar el Fondo pasa de 6 a 13 meses: un mes de postergación de la vigencia más doce de carencia. Y respecto de la fecha de uso que las empresas tenían en sus proyecciones, el corrimiento es de unos siete meses.
Por qué importa en el flujo de fondos
El FAL reducía el costo neto de una indemnización, puesto que se dejará de contribuir a la seguridad social y se pasará a hacerlo a un fondo exclusivo con ese destino. Esa distinción ordena el análisis.
1. La fecha de uso era un supuesto de los modelos. Hay empresas que proyectaban recurrir al FAL a mediados de 2027 para sostener una reestructuración de plantel. Otras estaban evaluando si desvincular ahora o esperar a junio de 2027 para hacerlo con el Fondo disponible. Ese punto de equilibrio se movió: esperar ya no cuesta siete meses, sino bastante más de un año, con la nómina que se pretendía reducir corriendo mientras tanto.
2. La comparación correcta es entre dos costos. Por un lado, el costo de anticipar la decisión y afrontar las indemnizaciones con caja propia o financiamiento. Por el otro, el costo de esperar: la nómina excedente, la pérdida de competitividad o de margen. Conviene llevar ambos a valor presente, sensibilizados por la tasa a la que la empresa se financia, en lugar de decidir por intuición sobre la fecha.
3. La exposición indemnizatoria sigue sin cobertura. Hasta que termine la carencia, el pasivo contingente por antigüedad del personal no tendrá respaldo en el Fondo de Asistencia Laboral. Para empresas con plantel antiguo, ese horizonte más largo debe reflejarse en la planificación de caja y en la lectura de las dichas contingencias.
Qué recomendamos hacer ahora
1. En caso que se haya presupuestado la utilización del FAL, actualizar el flujo de fondos proyectado con el nuevo panorama, con un nuevo escenario base y uno adverso.
2. Cuantificar la exposición indemnizatoria por legajo: antigüedad, remuneración y plantel registrado.
3. Revisar toda decisión de desvinculación o reestructuración que dependiera de la fecha de utilización del FAL.
4. Evaluar y seleccionar, antes del primero de diciembre de 2026, la Entidad Habilitada y el Vehículo de Inversión, y preparar el circuito administrativo (alta de la cuenta, verificación e informe del ID FAL ante ARCA, entre otras cuestiones).
Nuestra lectura
El FAL continúa siendo una herramienta útil para dar previsibilidad financiera a las empresas, pero la opción de la utilización del fondo se ha postergado a principios del 2028. Para quienes toman decisiones, la conclusión práctica es la de estimar nuevamente el flujo de 2027, sin contar con el Fondo para el pago de indemnizaciones.
Desde PMP Estudio, acompañamos a las empresas informando sobre cada cambio normativo y traduciendo su impacto a las finanzas actuales y futuras, para decidir con números.
Fuentes: Decreto 1228/2026 del 20/10/2026; Decreto 408/2026; Ley 27.802.